

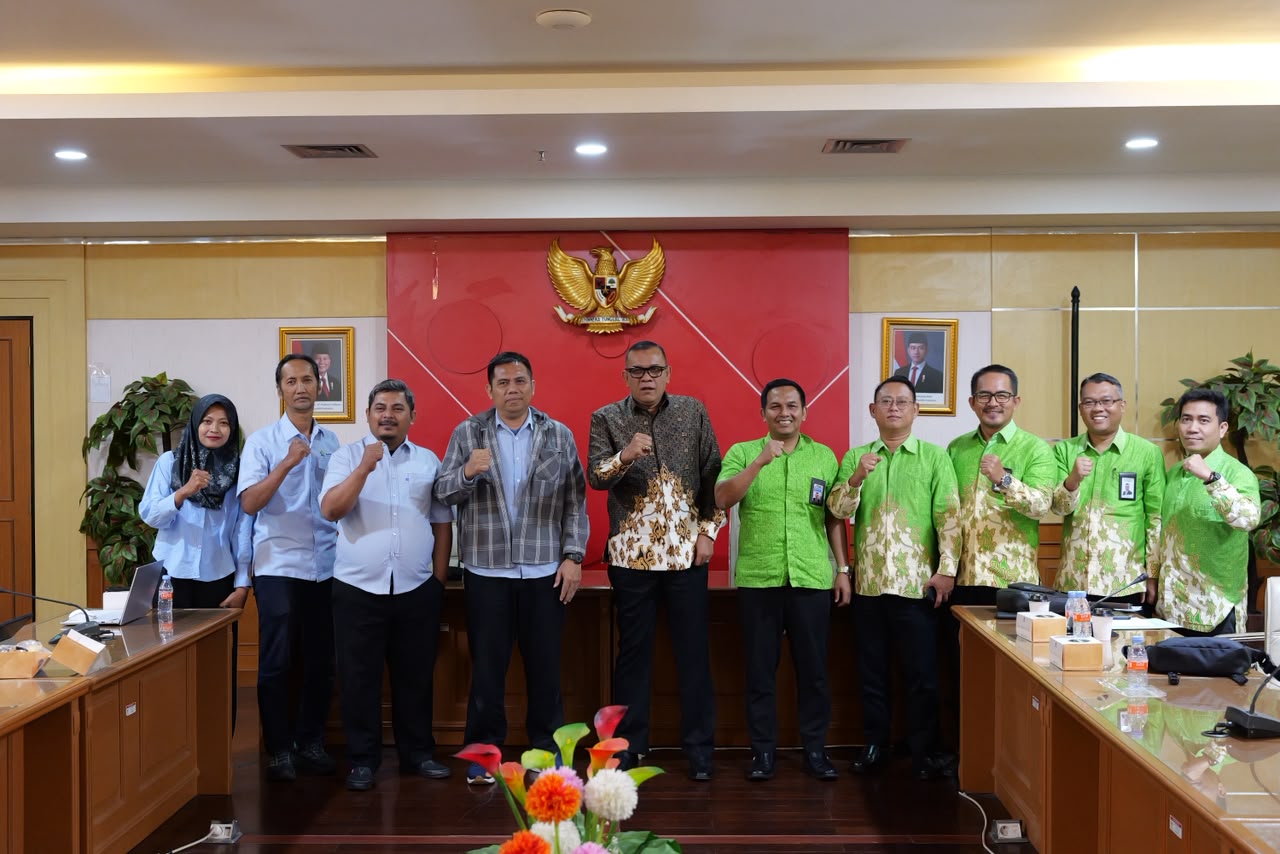
Jakarta, Klikbmi.com: Koperasi Syariah Benteng Mikro Indonesia (Kopsyah BMI) mengajukan 11 poin usulan penyempurnaan Petunjuk Teknis (Juknis) Nomor 15 Tahun 2021 tentang Pedoman Kertas Kerja Pemeriksaan Kesehatan Koperasi kepada Deputi Bidang Pengawasan Koperasi Kementerian Koperasi Republik Indonesia.
Thank you for reading this post, don't forget to subscribe!Usulan tersebut disampaikan dalam audiensi Kopsyah BMI dengan Asisten Deputi Kepatuhan Prinsip dan Penilaian Kesehatan (Asdep KPPK), Dandy Bagus Ariyanto, bersama Bagus Dwiyatmoko dan Febri Andri Yadi mewakili Herbert H.O Siagian selaku Deputi Bidang Pengawasan Koperasi Kementerian Koperasi, Selasa (17/11/2026).
Masukan tersebut merupakan bagian dari upaya Kopsyah BMI mendorong sistem penilaian kesehatan koperasi yang lebih objektif dan proporsional, dengan mempertimbangkan karakteristik usaha, skala pelayanan, serta tujuan utama koperasi dalam meningkatkan kesejahteraan anggota.
Salah satu poin yang menjadi perhatian adalah penilaian rasio biaya gaji karyawan terhadap total pendapatan. Dalam Juknis Nomor 15 Tahun 2021, rasio biaya gaji kurang dari 5 persen masuk kategori sehat. Kopsyah BMI menilai standar tersebut perlu ditinjau kembali karena belum sepenuhnya mempertimbangkan karakteristik operasional koperasi.
Koperasi yang mengedepankan pelayanan langsung kepada anggota, khususnya pelaku usaha mikro di berbagai wilayah, membutuhkan tenaga kerja untuk menjalankan fungsi pelayanan, pendampingan, edukasi, dan pengawasan. Besarnya biaya sumber daya manusia dalam model operasional tersebut tidak serta-merta menunjukkan inefisiensi.
Karena itu, Kopsyah BMI mengusulkan agar penilaian rasio biaya gaji mempertimbangkan skala usaha, jumlah anggota, cakupan layanan, produktivitas pegawai, kualitas pelayanan, serta kepatuhan terhadap ketentuan upah minimum.
Selain itu, Kopsyah BMI menyoroti penilaian manajemen aset, khususnya terkait agunan pinjaman pada koperasi syariah. Menurut BMI, aset atau bentuk jaminan lain yang sah dan dapat dipertanggungjawabkan dalam satu lingkup usaha atau holding perlu dipertimbangkan sebagai mitigasi risiko. Dengan demikian, karakteristik kerja sama operasional antarkoperasi tidak serta-merta disamakan dengan pinjaman tanpa agunan konvensional.
Pada aspek likuiditas, Kopsyah BMI juga mengusulkan penyesuaian perhitungan dana yang diterima untuk pembiayaan. Dana tersebut semestinya mempertimbangkan modal anggota, simpanan anggota, serta pinjaman pihak ketiga. Perhitungan ini penting agar sumber pendanaan koperasi dapat dinilai secara lebih tepat.
Masukan berikutnya berkaitan dengan rasio kas bank terhadap total aset. Kopsyah BMI menilai standar rasio yang berlaku perlu diperluas dengan mempertimbangkan siklus penghimpunan dan penyaluran dana. Saldo kas yang relatif tinggi pada waktu tertentu tidak selalu menunjukkan adanya dana menganggur atau idle money. Dana tersebut dapat berfungsi sebagai penyangga likuiditas untuk memenuhi kebutuhan pembiayaan anggota dan mengantisipasi penarikan simpanan pada periode tertentu.
Kopsyah BMI juga mengusulkan agar penilaian pertumbuhan aset mempertimbangkan penyebab perubahan aset. Penurunan aset akibat berkurangnya pembiayaan dari pihak ketiga, misalnya, tidak selalu menunjukkan kinerja yang buruk. Kondisi tersebut justru dapat menjadi momentum bagi koperasi untuk meningkatkan kemandirian permodalan melalui partisipasi anggota.
Pada indikator Members Share Capital Effect, Kopsyah BMI menilai rentang rasio perlu disesuaikan karena koperasi bukan semata-mata lembaga yang mengejar keuntungan, tetapi juga lembaga yang mengutamakan manfaat sosial dan kesejahteraan anggota.
Selanjutnya, Kopsyah BMI mengusulkan penghapusan indikator modal lembaga terhadap total aset dari instrumen pemeriksaan kesehatan. Alasannya, kecukupan permodalan dinilai telah diwakili oleh indikator modal sendiri terhadap total aset sehingga pengukuran yang berulang berpotensi tidak memberikan gambaran tambahan yang signifikan.
Dua indikator penting lainnya yang menjadi perhatian adalah Return on Assets (ROA) dan Return on Equity (ROE). Kopsyah BMI menilai standar kedua rasio tersebut perlu disesuaikan dengan karakteristik usaha dan model bisnis koperasi.
Usulan tersebut didasarkan pada pertimbangan bahwa kinerja koperasi tidak semata-mata diukur dari besarnya keuntungan yang dihasilkan. Koperasi juga memiliki tanggung jawab untuk menjaga keberlanjutan usaha, memberikan pelayanan kepada anggota, menjalankan fungsi sosial-ekonomi, serta menghadirkan manfaat yang berkelanjutan.
Selain sejumlah indikator tersebut, Kopsyah BMI turut mengusulkan penambahan penilaian ketepatan waktu pelaksanaan Rapat Anggota Tahunan (RAT). Ketepatan pelaksanaan RAT dinilai mencerminkan kedisiplinan organisasi, kepatuhan terhadap ketentuan, serta akuntabilitas pengurus dalam mempertanggungjawabkan kinerja kepada anggota.
Kopsyah BMI juga meminta peninjauan hubungan logis antarindikator penilaian, khususnya rasio biaya operasional terhadap pendapatan operasional dan biaya operasional terhadap total piutang. Penetapan standar dinilai perlu mempertimbangkan struktur pendapatan, karakteristik pembiayaan, margin pembiayaan, serta biaya penghimpunan dana.
Seluruh usulan tersebut diarahkan untuk membangun sistem pemeriksaan kesehatan yang tidak hanya berorientasi pada angka, tetapi juga mempertimbangkan substansi pengelolaan dan karakteristik koperasi.
Dalam audiensi tersebut, Asisten Deputi Kepatuhan Prinsip dan Penilaian Kesehatan, Dandy Bagus Ariyanto, menyampaikan bahwa masukan Kopsyah BMI sangat konstruktif dan akan ditampung untuk dibahas dalam proses revisi Juknis Nomor 15 Tahun 2021.
Kopsyah BMI berharap penyempurnaan pedoman tersebut dapat menghasilkan instrumen pemeriksaan kesehatan yang lebih adil dan relevan bagi seluruh jenis koperasi di Indonesia. Dengan indikator yang tepat, koperasi diharapkan dapat dinilai berdasarkan kondisi riil, karakteristik usaha, serta kontribusinya terhadap kesejahteraan anggota.
Sebab, koperasi yang sehat bukan hanya tentang tingginya rasio keuntungan, melainkan juga tentang kemampuan lembaga menjaga keberlanjutan usaha, memperkuat pelayanan, dan menjalankan tujuan utama koperasi untuk meningkatkan kesejahteraan anggotanya. (Nur/Humas)